Dinamica datoriei publice în România și nevoia de consolidare fiscală
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
Stabilitatea pe termen lung a unei economii nu depinde doar de volumul brut al datoriei publice, ci mai ales de dinamica subtilă a diferențialului „r-g”, reprezentând diferența dintre costul real al finanțării r și rata de creștere economică g. Acest indicator funcționează ca un multiplicator tăcut al poverii fiscale: când economia crește mai rapid decât costul împrumuturilor, datoria se poate dilua natural în PIB.
Totuși, acest avantaj nu este un dat imuabil, ci un echilibru fragil care poate fi rapid erodat de inflație, volatilitatea piețelor financiare sau de schimbările în percepția riscului de țară. Experiența recentă din Europa Centrală demonstrează că un diferențial favorabil nu poate substitui la infinit disciplina fiscală. Fără o ancorare solidă în prudența bugetară, beneficiile matematice ale lui „r-g” rămân doar un paravan temporar în fața unor vulnerabilități structurale.
În noul context global, marcat de fragmentare economică și costuri de finanțare mai ridicate, piețele financiare au devenit mult mai sensibile, penalizând rapid orice incertitudine legată de traiectoria deficitului public. De aceea, disciplina fiscală se transformă dintr-o simplă opțiune într-o condiție de supraviețuire. Nu mai este suficient să ne bazăm pe ritmul de creștere al generațiilor trecute pentru a plăti datoriile prezentului; devine imperativ un model în care eficiența cheltuielilor publice și investițiile cu valoare adăugată mare să mențină diferențialul „r-g” în teritoriu negativ. Atingerea obiectivelor de guvernare depinde de capacitatea de a implementa o strategie fiscal-bugetară credibilă, care să convingă investitorii că sustenabilitatea datoriei este rezultatul unor politici publice responsabile, reducând componenta de risc din „r” și securizând un ritm de creștere „g” adecvat.
Reperele numerice sunt esențiale pentru a înțelege proporțiile dintre variabilele de flux (tranzacțiile nete anuale) și cele privind stocul acumulat. Datele indică o traiectorie de expansiune rapidă: datoria publică guvernamentală a crescut de la 413 miliarde de lei în anul 2019 la un nivel prognozat de 1.220 de miliarde de lei la sfârșitul anului 2025, altfel spus, datoria s-a triplat în șase ani. Această dinamică reflectă în principal deficitele bugetare succesive înregistrate în această perioadă, ilustrând o creștere nominală netă anuală care a accelerat de la 112 miliarde de lei în 2020 față de anul precedent până la un ritm de 177 de miliarde de lei anual în 2024 și aceeași valoare în anul 2025.
Pe măsură ce nevoile brute de finanțare anuale, determinate de suma dintre deficitul curent și refinanțarea datoriei scadente, au urcat spre praguri critice de aproximativ 14% din PIB, în creștere semnificativă de la mai puțin de 10% din PIB înainte de pandemie, capacitatea de absorbție a pieței financiare interne a devenit insuficientă. În acest peisaj, titlurile de stat destinate populației au avut o contribuție vizibilă și în continuă creștere, însă stocul total atras prin aceste instrumente, estimat la 72 de miliarde de lei în 2025, rămâne modest, reprezentând doar 6% din total.
Deși instituțiile financiare locale și-au menținut rolul de finanțator semnificativ al necesarului anual net suplimentar generat de deficite, fenomenul de saturare a băncilor locale a obligat statul să acorde atenție sporită piețelor internaționale prin emisiuni de Eurobonduri. Sursele externe au devenit motorul principal de finanțare a deficitului, cu emisiuni nete care ating un nivel de 82 de miliarde de lei anual. Din punctul de vedere al managementului datoriei, acest canal oferit de piețele externe prezintă avantajul unor scadențe mai lungi, factor care temperează considerabil riscul de refinanțare pe termen scurt, deși crește concomitent dependența economiei de apetitul și starea de spirit a investitorilor globali precum și importanța riscului valutar.
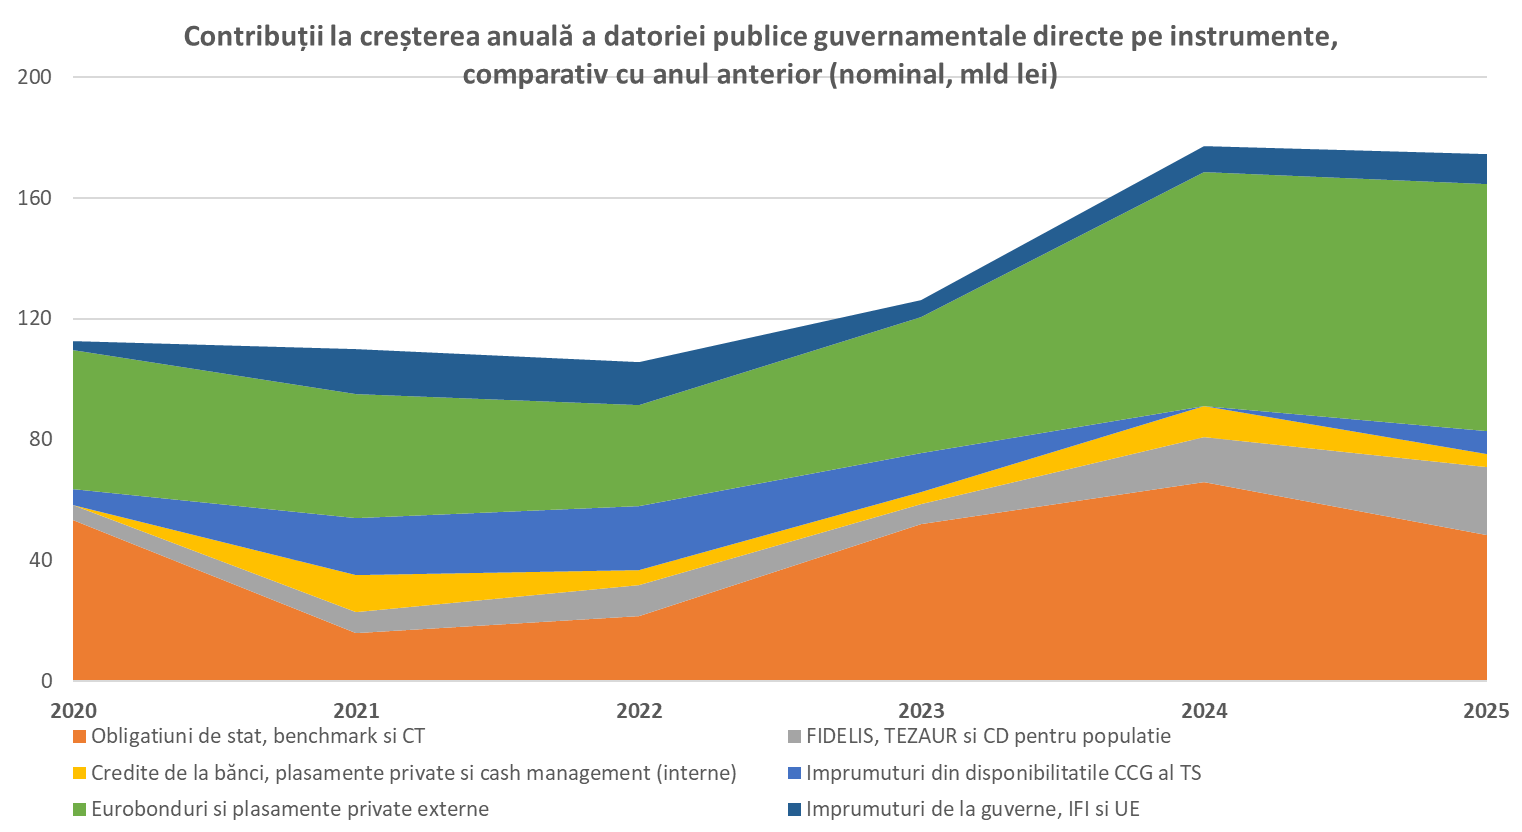
Pivotarea către piețele externe este determinată în mod direct de limitările structurale ale procesului de economisire internă, manifestate prin intensificarea canalului de interdependență dintre datoria suverană și bilanțurile băncilor locale. În condițiile în care nevoile brute de finanțare ating praguri record raportate la PIB, menținerea unei prezențe active pe piețele externe rămâne vitală pentru a preveni absorbția excesivă a lichidității de pe plan local. Deși necesarul de finanțare externă înregistrează o ușoară tendință de scădere în 2026 comparativ cu anii precedenți, el rămâne un pilon de sprijin critic într-un context marcat de deficite încă ridicate și de costuri mari ale creditului în monedă națională. Această abordare evită exercitarea unei presiuni suplimentare pe piața internă, transformând finanțarea externă într-o supapă macroeconomică obligatorie. Ea limitează riscul de scumpire a finanțărilor pentru sectorul privat, asigurându-se că resursele financiare interne rămân accesibile companiilor și populației. În plus, orientarea strategică către Eurobonduri reprezintă și un act de responsabilitate macroprudențială, deoarece previne situația în care deficitul public expansionist ar anula eforturile de dezinflație coordonate de banca centrală.
Datele privind costul finanțării evidențiază o creștere explozivă a cheltuielilor bugetare cu dobânzile, care au urcat de la aproximativ 12,1 miliarde lei în anul 2019 spre o prognoză de aproape 60 miliarde lei în anul 2026, adică aproximativ de cinci ori mai mult. Această dinamică abruptă este rezultatul direct al suprapunerii unor șocuri externe majore peste un stoc de datorie aflat în plină expansiune. Realitatea se reflectă fidel în rata de dobândă medie implicită, care a urcat de la un nivel inițial de 3% la peste 4,8% la nivelul întregului portofoliu de datorie în anul 2025.
Analiza sectorială indică o presiune disproporționată pe segmentul obligațiunilor de stat emise pe piața internă, unde ratele de dobândă au atins un vârf critic de 7,4% în cursul anului 2022. Pentru că instrumentele interne au, în medie, scadențe mai reduse comparativ cu emisiunile externe, ele forțează o refinanțare frecventă la costurile ridicate actuale ale pieței. Acest mecanism explică de ce cheltuiala nominală dedicată strict acestui instrument intern a crescut de la 7,6 miliarde de lei la aproape 30 de miliarde de lei în intervalul analizat. În oglindă cu evoluția generală, din cauza soldului relativ redus al titlurilor de stat destinate populației, cheltuiala cu dobânzile asociată acestora a rămas modestă, iar costul mediu de finanțare s-a menținut inferior celui înregistrat pentru obligațiunile de stat standard.
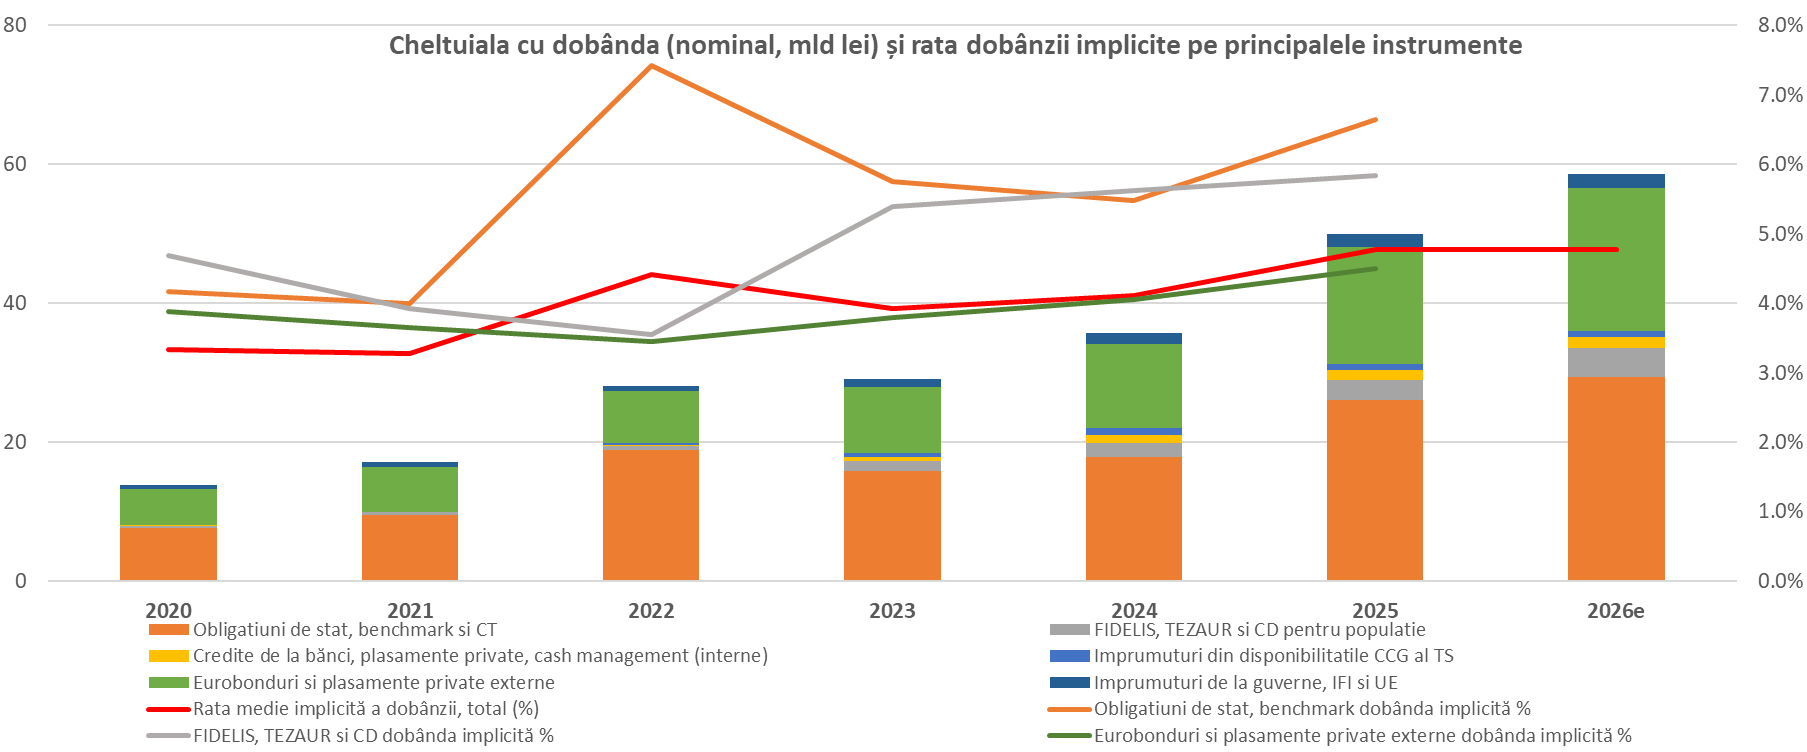
Deși cheltuiala nominală cu dobânzile tinde amenințător spre pragul de 60 de miliarde de lei în 2026, sustenabilitatea reală a acestor costuri este strâns legată de evoluția ecartului dintre deflatorul PIB și IPC. Acest decalaj structural poate genera, pe termen scurt, o iluzie a consolidării fiscale prin diluarea pur matematică a ponderii datoriei în PIB. Riscul major apare însă la inversarea tendinței, moment în care inflația bunurilor importate forțează indexarea automată a cheltuielilor rigide ale statului. Dacă această presiune nominală nu este dublată de o creștere reală a valorii adăugate interne, bugetul riscă să rămână blocat într-o capcană a veniturilor stagnante și a cheltuielilor rigide crescute. În acest context, este remarcabil faptul că, în ciuda volumului uriaș al emisiunilor necesare pentru acoperirea deficitului și a refinanțărilor, ratele de dobândă nu au înregistrat derapaje necontrolate, stabilizându-se după vârfurile de criză. Menținerea unui mix echilibrat între scadențele mai lungi ale Eurobondurilor externe, cu emisiuni nete de peste 80 de miliarde de lei, și absorbția constantă de pe piața internă a permis evitarea presiunii excesive pe ratele pe termen scurt. Așa cum am arătat anterior, nevoia brută de finanțare (deficit +datorii la scadență de refinanțat) a ajuns aproape 14% din PIB, față de 10% în perioada pre-pandemică.
În cazul României, matematica favorabilă a lui „r-g” este profund distorsionată de modelul economic bazat pe un deficit comercial cronic. Accelerarea consumului privat și a importurilor nu doar că erodează balanța externă, dar induce o creștere a primelor de risc, alimentând direct componenta r prin dobânzi mai mari. Astfel, ritmul de creștere economică încetează să mai fie un amortizor macroeconomic, devenind în schimb un canal de amplificare a vulnerabilităților externe. Această dinamică este strâns legată de divergența structurală dintre deflatorul PIB și IPC. Spre deosebire de IPC, temperat de prețurile bunurilor importate, deflatorul PIB reflectă prețurile întregii valori adăugate interne, fiind alimentat istoric de sectoarele non-tranzacționabile, precum construcțiile sau domeniul IT&C și de presiunile salariale publice. În prezent, investițiile masive prin PNRR mențin acest ecart ridicat, contribuind la diluarea matematică a datoriei prin numitorul PIB. Riscul major rezidă într-un eventual șoc pe termenii de schimb: o inflație a bunurilor de consum care depășește deflatorul ar forța indexarea cheltuielilor bugetare rigide în absența unei creșteri proporționale a bazei de impozitare.
Serviciul datoriei a început deja să concureze direct cu resursele destinate investițiilor productive. Fără o transformare a bazei de producție care să decupleze creșterea economică de importuri, riscăm să rămânem captivi într-un cerc vicios: dobânzile mari constrâng investițiile, limitând tocmai potențialul de creștere viitoare. Prioritatea zero este reducerea primei de risc prin consolidare fiscală credibilă, singura cale de a diminua costul de refinanțare al stocului actual. În același timp, schimbarea modelului de creștere impune redirecționarea resurselor dinspre consum spre investiții în sectoare cu valoare adăugată mare. Utilizarea riguroasă a fondurilor europene și reformele asociate procesului de aderare la OCDE reprezintă pârghiile fundamentale pentru a trece de la o economie bazată pe costuri reduse ale muncii la una definită prin productivitate și reziliență.