ANAF îl execută silit pe Marian Vanghelie pentru a recupera 13,7 milioane de lei
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
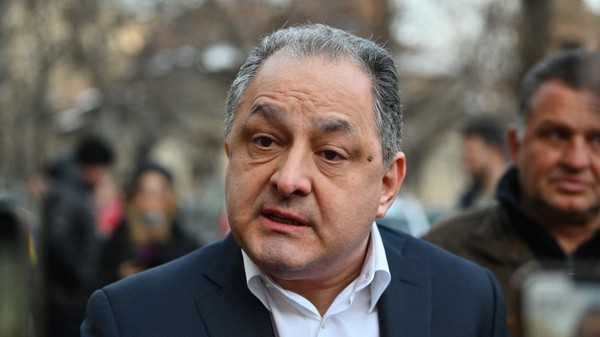
Agenția Națională de Administrare Fiscală (ANAF) a inițiat procedura de executare silită împotriva lui Marian Vanghelie, fostul primar al sectorului 5 din București. Acțiunea vine ca urmare a unei decizii definitive în dosarul penal în care Vanghelie a fost acuzat de luare de mită în valoare de 30 de milioane de euro, potrivit News.ro.
Suma totală pe care ANAF încearcă să o recupereze se ridică la peste 13,7 milioane de lei, la care se adaugă 20.000 de lei reprezentând cheltuieli judiciare. Instituția a anunțat că va valorifica în curând două apartamente situate pe Bulevardul Dacia din Capitală, imediat ce va primi rapoartele finale de evaluare.
Conform ANAF, baza legală pentru această acțiune este „sentința penală nr. 592/F/13.05.2021 a Tribunalului București - Secția I Penală, rămasă definitivă prin decizia penală nr. 386/A/19.03.2025 a Curții de Apel București”. Aceasta prevede „obligarea debitorului la plata sumei de 13.731.050 lei, reprezentând confiscare, obligarea la plata a 20.000 lei, cu titlu de cheltuieli judiciare, menținerea măsurii sechestrului asigurător asupra bunurilor imobile”.
Cele două apartamente vizate sunt situate în sectorul 2 al Capitalei, pe Bulevardul Dacia. Unul se află la parter și are o suprafață de 106,35 mp, iar celălalt este la etajul 2 și are aceeași suprafață. Procedura de evaluare a acestor imobile este în curs.
ANAF a inițiat mai multe acțiuni pentru recuperarea sumei datorate. Printre acestea se numără:
- Preluarea documentelor de la instanță și transmiterea lor către organul fiscal competent
- Solicitarea de documente suplimentare de la DNA, OCPI Sector 2 și DGITL Sector 2
- Inițierea procedurii de evaluare a imobilelor
- Transmiterea de solicitări pentru clarificări necesare finalizării raportului de evaluare.
Pe lângă cele două apartamente, ANAF a identificat și alte bunuri ale lui Marian Vanghelie:
- Un autoturism Mercedes, asupra căruia s-a instituit sechestru
- Aproximativ 1.000 de acțiuni deținute la mai multe societăți listate, pentru care s-a instituit de asemenea sechestru.
ANAF a instituit popriri asupra sumelor datorate lui Vanghelie de către terți, inclusiv instituțiile financiare la care acesta deține acțiuni. Cu toate acestea, până în prezent, nu au fost recuperate sume de bani.
ANAF a declarat: „în perioada imediat următoare, va proceda la valorificarea bunurilor imobile imediat după primirea rapoartelor finale de evaluare. Vor continua verificările și identificarea altor bunuri sau venituri urmărite, astfel încât să fie recuperată integral creanța bugetară, conform prevederilor Codului de Procedură Fiscală (Legea nr. 207/2015)”.