Când este momentul potrivit să alegi creditul de refinanțare?
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
Te întrebi dacă merită să iei în calcul un credit de refinanțare sau dacă e mai bine să continui cu ratele actuale? Refinanțarea nu este doar o soluție pentru situații limită. La momentul potrivit, este chiar un instrument financiar inteligent. Totul ține de context: nivelul ratelor, dobânda, venitul tău actual și planurile pe care le ai în următorii ani. În acest articol afli când este momentul potrivit să iei această decizie, ce semne ar trebui să îți dea de gândit și cum îți poate influența bugetul pe termen scurt și lung.
Cuprins:
Semne clare că este momentul să alegi creditul de refinanțare
Primul semn că trebuie să optezi pentru un credit refinanțare este simplu: rata lunară a devenit prea mare în raport cu venitul tău. Dacă mai mult de 40-45% din venitul net merge către credite, presiunea financiară începe să se simtă. Nu trebuie să aștepți prea mult și să te îngreunezi la plată, ci ideal este să iei decizia înainte să apară problemele în Biroul de Credit.
Un alt semnal este atunci când ai mai multe rate active, poate un credit de nevoi personale, un card de credit și un credit IFN. Gestionarea lor separată înseamnă dobânzi diferite, scadențe diferite și un risc mai mare de a scăpa ceva din vedere. Creditul de refinanțare îți permite să le unifici într-o singură rată, mai ușor de controlat.
Dobânda este, de asemenea, un factor important. Dacă ai făcut creditul într-o perioadă cu costuri mai mari sau într-un moment în care scorul tău era mai slab, este posibil ca acum să existe opțiuni mai avantajoase. În plus, dacă între timp venitul tău a crescut sau ai o vechime mai mare la locul de muncă, șansele de aprobare pot fi mai bune.
Să luăm un exemplu simplu. Andrei are două credite, iar în total plătește 2.100 lei pe lună dintr-un salariu de 4.500 lei, fiind constant la limită. Printr-un credit de refinanțare, reușește să obțină o rată unică de 1.600 lei, pe o perioadă ajustată. Diferența de 500 lei lunar contează în buzunarul lui, aducându-i mai multă liniște și stabilitate.
Refinanțarea te ajută strategic, nu doar temporar
Momentul potrivit pentru refinanțare credit nu este doar atunci când nu mai faci față. Este și atunci când vrei să îți reorganizezi finanțele inteligent. De exemplu, dacă ai în plan o investiție sau vrei să îți creezi un fond de rezervă, reducerea ratei lunare poate fi o decizie inspirată.
Un alt context favorabil este atunci când creditul vechi are deja cel puțin câteva luni de vechime și ești la zi cu plățile. Instituțiile financiare analizează stabilitatea, iar un istoric recent bun cântărește mult. Chiar dacă ai avut întârzieri în trecut, dacă acum situația este stabilizată, există soluții adaptate.
Procesul, în general, începe cu o analiză clară a situației tale: venituri, grad de îndatorare, tipul creditelor existente. Apoi se face o simulare personalizată, astfel încât să vezi concret cum ar arăta noua rată și pe ce perioadă. Refinanțarea nu înseamnă doar mutarea datoriei, ci optimizarea ei.
În final, momentul potrivit să alegi creditul de refinanțare este atunci când vrei control, nu când ești forțat de împrejurări. Cu o analiză corectă și o strategie bine gândită, poate deveni un pas către echilibru financiar, nu doar o soluție de urgență.
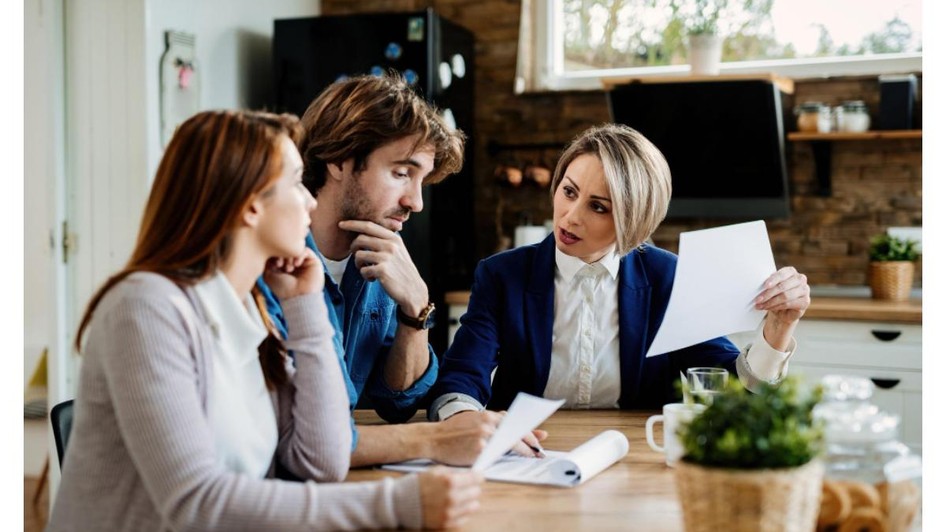
Sursa foto: freepik.com