Coridorul Vertical e cu scandal!
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
Ceea ce a fost botezat „scandalul Coridorului Vertical” nu are, din punct de vedere tehnic, niciun sens. Un coridor de gaze este o rețea de conducte, stații de comprimare și interconectări, la care adăugam depozitele de stocare. Coridorul Vertical nu este un contract de cumpărare, nu este un preț, nu este o alianță geopolitică. A reinterpreta geopolitica în notă de luptă politică internă fără a ține cont de realitatea fizică a transportului și stocării de gaze înseamnă a amesteca două lucruri care nu se amestecă. Infrastructura există (sau se construiește) independent de cine vinde și cine cumpără moleculele de gaz care circulă prin ea.
Cuprins:
- Geneza și evoluția fizică a Coridorului Vertical
- De ce contează Coridorul Vertical
- Presiune, debit, capacitate – restul e zgomot
- Bulgaria nu poate transporta mai mult de 3 miliarde de metri cubi
- Doar 3,17 mmc depozitare nu țin pe umeri toată iarna cu 6 mmc consum
- Cine riscă, câștigă, dar Transgaz încasează oricum
- Scandal fabricat - Cine cunoaște cifrele nu propune contracte imposibile
Geneza și evoluția fizică a Coridorului Vertical
Coridorul Vertical nu este un proiect recent. Ideea a apărut în 2014, după anexarea Crimeei și conflictul din Donbas, când a devenit clar că tranzitul prin Ucraina nu mai este sigur. Comisia Europeană a inițiat atunci un cadru pentru surse și rute alternative în Europa Centrală și de Est.
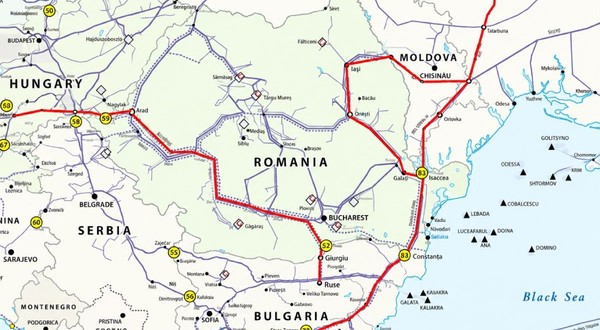
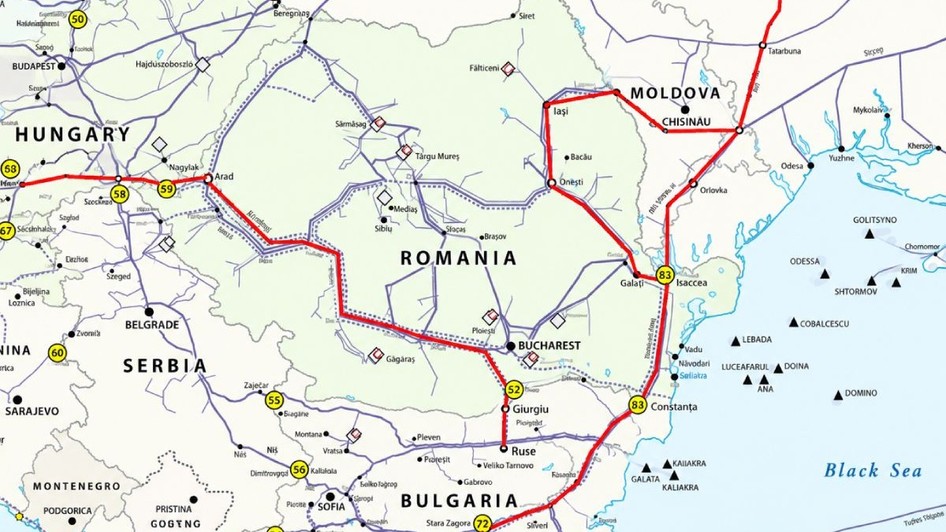
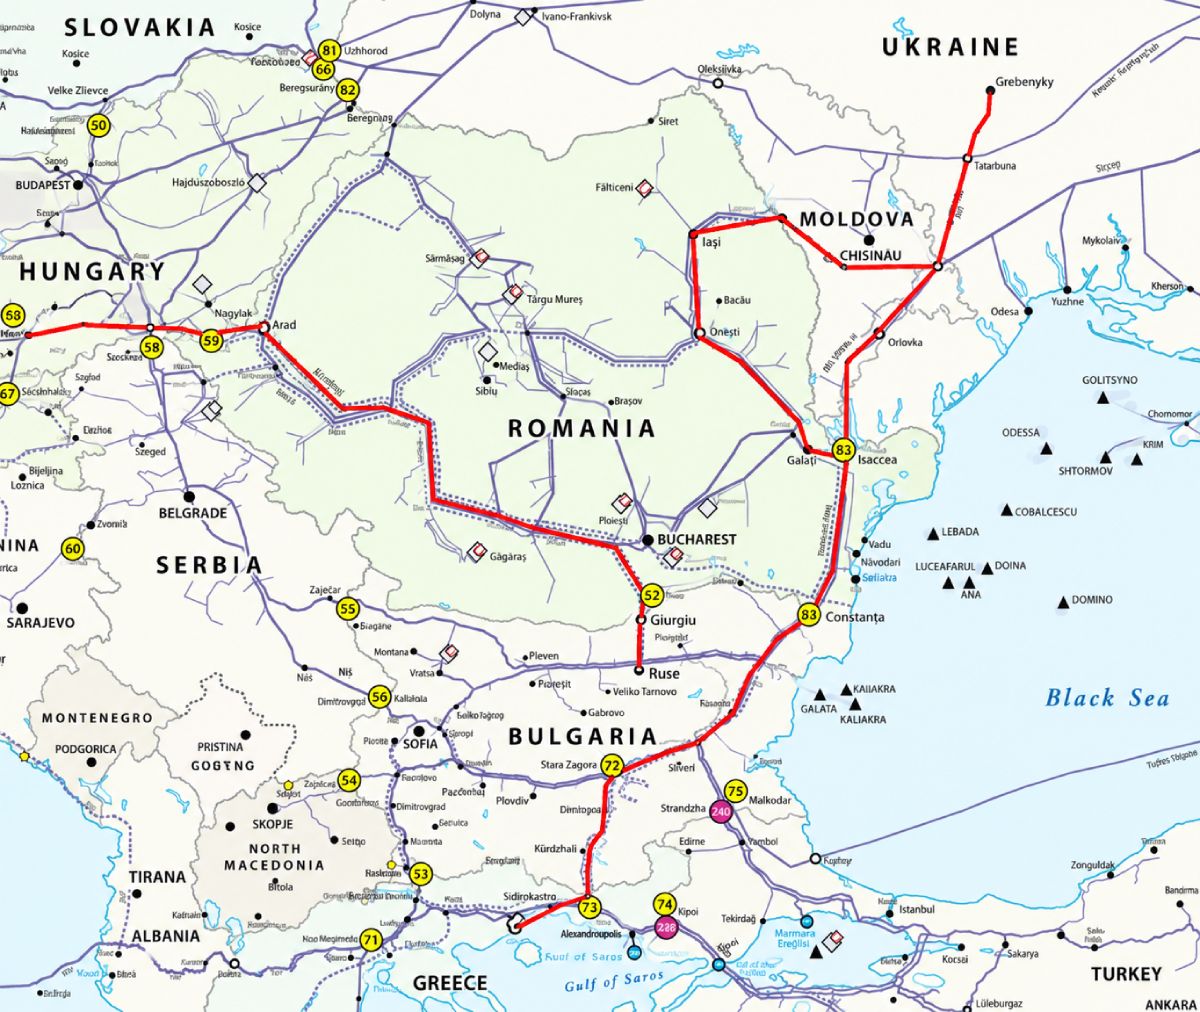
În decembrie 2014, miniștrii energiei din Grecia, Bulgaria, România și Ungaria au semnat la Bruxelles o declarație comună. Scopul: gaz din Azerbaidjan (TANAP–Turcia–Bulgaria) și LNG regazeificat la Alexandroupolis, care să circule spre România și Ungaria. Proiectul se suprapune pe alocuri cu BRUA.
Din 2016 a fost lansat oficial ca rețea de interconectări. Nu putem să nu amintim că în configurația inițială, terminalul LNG de la Alexandropoulis era acționar și compania românească Romgaz. În iunie 2020 (adică în perioada pandemiei) compania a ieșit din acționariat fără nici un argument.
Între 2020–2022 a fost finalizat Interconectorul Grecia-Bulgaria (IGB) și terminalul FSRU de la Alexandroupolis. În 2024, Ucraina, Moldova și Slovacia s-au alăturat, iar conducta Transbalcanică a fost adaptată pentru flux invers.
Între 2024–2026 s-au lansat teste de piață, s-au armonizat tarifele și s-au introdus reduceri de 25–50% pe traseul Grecia–Bulgaria–România–Moldova–Ucraina, pentru a face atractivă stocarea în depozitele ucrainene.
Concluzia este simplă: din 2014 s-a lucrat la alternative fizice la gazul rusesc. Restul este implementare tehnică.
De ce contează Coridorul Vertical
Importanța coridorului este tehnică și comercială.
În primul rând, diversifică sursele. Înlocuiește dependența de gazul rusesc tranzitat prin conductele Gazprom cu două alternative concrete: LNG regazeificat în terminalele grecești și gaz caspic adus prin TANAP.
În al doilea rând, reutilizează infrastructura existentă. Nu a fost nevoie de o conductă nouă de la zero. S-a modernizat și s-a făcut bidirecțională rețeaua deja construită, inclusiv conducta Transbalcanică. Costurile și termenele au fost astfel mai reduse.
În al treilea rând, oferă țărilor din regiune acces fizic la piețele globale de LNG. Pentru statele care depindeau aproape exclusiv de un singur furnizor, acest lucru înseamnă o opțiune reală de aprovizionare, nu un discurs.
Presiune, debit, capacitate – restul e zgomot
Din punct de vedere fizic, un sistem de transport de gaze funcționează după legi simple: presiune, debit, capacitate tehnică, puncte de intrare și ieșire, și capacitate de stocare. România are deja o rețea de conducte care permite circulația gazelor în ambele sensuri, are interconectări cu Bulgaria, Ungaria, Moldova și Ucraina, plus depozite subterane de ordinul a 3 miliarde și puțin de metri cubi. Capacitatea actuală a Coridorului Vertical este limitată la capacitatea de interconectare și transport a Bulgariei, Transgazul fiind apt să preia surpusul care ar provenii din Alexandropoulis. Adică prin Bulgaria nu poate circula gaz spre Romania mai mult de 3 miliarde de metri cubi / an (mmc / an). Dar trebuie să ținem seama și că gazele din Marea Neagră (Neptun Deep) vor incepe să curgă. Le adaugăm și pe cele din exploatarea de la Caragele. Consumul anula de gaze a României este de maxim 8,5 mmc / / an, într-un an cu iarnă grea. Daca se vor pune in funcțiune termocentralele de la Mintia Deva, Iernut si combinatul Azomureș, consumul anual va fi in jur de 10 mmc / an. Dar producția anuala după ce Neptun Deep va fi funcțional va depăși 16 mmc / an. Dezultă că România nu are ce face cu o așa mare cantitate de gaz și nu are cum să o depoziteze.
Dar una este lanțul tehnologic al transportului și depozitării de gaz și alta este lanțul comercial. Nicio legătură nu există între existența țevii și obligația de a cumpăra un anumit gaz la un anumit preț. Și accentez: toată lumea din industrie știe că România nu are unde să depoziteze gaze. Nu poți să le cumperi dacă nu ai unde să le ții?
Bulgaria nu poate transporta mai mult de 3 miliarde de metri cubi
Terminalul de la Alexandropouli are capacitatea medie de a introduce gazele in sistemul de transport de 5,5 mmc iar maxima de 8,5 mmc.
Capacitatea de primire a Bulgariei dinspre Grecia și Turcia este limitată. Dinspre Grecia, prin interconectorul IGB, pot intra aproximativ 3 miliarde metri cubi pe an. Dinspre Turcia, volumul este de circa 4,1 miliarde metri cubi pe an. Cumulat, cele două direcții oferă Bulgariei o capacitate de intrare de aproximativ 7,1 miliarde metri cubi pe an.
Capacitatea de transport a Bulgariei spre România este mai mică decât cea de primire. Prin punctul Kardam–Negru Vodă pot fi transportați aproximativ 5,31 miliarde metri cubi pe an, iar prin Ruse–Giurgiu aproximativ 0,92 miliarde metri cubi pe an. Totalul disponibil spre România se ridică astfel la circa 6,23 miliarde metri cubi pe an.
Aceeași cifră definește și capacitatea tehnică de intrare în sistemul Transgaz dinspre Bulgaria: 5,31 miliarde metri cubi pe an prin Negru Vodă și 0,92 miliarde metri cubi pe an prin Giurgiu, adică un maxim de aproximativ 6,23 miliarde metri cubi pe an.
Cu alte cuvinte Bulgaria are de construit trasee care ar trebui să preia cantități mai mari de gaze către România, Moldova, Ucraina și Ungaria.
Doar 3,17 mmc depozitare nu țin pe umeri toată iarna cu 6 mmc consum
România are doar șase depozite subterane de gaze. Capacitatea totală este insuficientă pentru o iarnă fără dependență de importuri sau măsuri de urgență. Aproape toată infrastructura se află sub controlul Romgaz, prin DEPOGAZ. Singura excepție este Târgu Mureș, unde un grup străin deține pachetul majoritar. Astfel, capacitatea strategică a țării stă fie sub control de stat, fie sub influență străină.
Volumul total de gaz stocat este doar jumătate din problemă. Ceea ce contează este localizarea și viteza de extracție. Două depozite – Bilciurești și Sărmășel – concentrează majoritatea capacității naționale. Restul sunt secundare. România nu are o rețea dispersată și rezilientă, ci doar două puncte critice. Orice incident tehnic la unul dintre ele transformă o problemă locală într-o vulnerabilitate națională.
Dimensionarea pe baza consumului istoric este deja o eroare. Noi consumatori industriali (Mintia, Iernut, Azomureș) pot adăuga un debit substanțial. Capacitatea actuală de extracție este depășită de aceste scenarii. Un obiectiv realist presupune simultan creșterea volumului de stocare și a debitului de extracție. Fără ambele, gazul poate exista în subteran, dar nu poate fi scos suficient de repede. Până acum, nicio companie nu a demarat construcția vreunei capacități noi de depozitare.
Cine riscă, câștigă, dar Transgaz încasează oricum
România va importa oricum gaze. Capacitatea de stocare este insuficientă. În cazul unei ierni grele, importurile din ianuarie și februarie – când depozitele sunt deja goale – pot ajunge la aproximativ 1,5 miliarde metri cubi.
Dacă un contract pe termen lung va fi semnat și dacă Bulgaria va realiza conductele necesare, orice companie românească poate încheia astfel de acorduri - contracte. Problema rămâne însă depozitarea: singura opțiune realistă este epozitatrea în Ucraina. Cine este dispus să asume riscul și să câștige din această posibilitate o va face.
Un lucru este cert: Transgaz va încasa tarife de transport pe aceste volume, indiferent de proveniența gazului.
Scandal fabricat - Cine cunoaște cifrele nu propune contracte imposibile
Oricine lucrează în industria gazelor cunoaște aceste calcule. Un decident care nu le știe este informat imediat. Un lobist serios – inclusiv unul american – le cunoaște de asemenea. Prin urmare, acțiunea de lobby descrisă de presa românească, prin care Romgaz (deținătorul Depogaz) ar fi fost împins să cumpere gaze, nu poate fi reală. Toți cei implicați știu că în România nu pot ajunge mai mult de 3 mmc / an și că România nu are cum să le depoziteze.
În aceste condiții, România a importat și va importa gaze doar iarna. Capacitatea de stocare este insuficientă, iar volumele de extracție sunt prea mici față de consumul de sezon. Orice firmă poate semna contracte de cumpărare. Dacă însă nu are unde să depoziteze gazul sau cui să îl vândă, pierde bani.
Dacă relatarea presei este adevărată, cei care au discutat sunt niște amatori. Dacă nu este adevărată și informația a fost „servită”, atunci cineva are interesul să manipuleze și să tensionize scena politică. Politicienii nu au întrebat specialiștii din industrie. Poate, le convine ca scandalul să se desfășoare. Analiza câștigătorilor și pierzătorilor acestei operațiuni de dezinformare arată un efect clar: decredibilizarea Statelor Unite și, în paralel, creșterea spațiului pentru gaze rusești venite pe ruta Turk Stream – Turcia - Bulgaria.