Eficiență sau Supraviețuire? Noua arhitectură energetică a României în fața riscurilor hibride și geopolitice
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
Așteptăm învestirea unui guvern și numirea unui ministru al energiei profesionist, care să aibă puteri depline în luarea deciziilor și capacitatea de a susține în fața Parlamentului direcția pe care trebuie să o urmeze sectorul energetic românesc. Formulez ideile de mai jos pe baza unei expertize acumulate în peste 19 ani de studiu, materializată în patru cărți publicate, numeroase articole în reviste academice și câteva sute de analize apărute în presa românească.
Cuprins:
- De la moștenirea industrială la cerințele prezentului: Redefinirea arhitecturii Sistemului Energetic Național
- Apropierea producției de consumator: De ce are România nevoie de autonomie energetică locală / regională
- De la megawații de pe hârtie la energia din priză: De ce regenerabilele au nevoie de sprijin ferm
- Regenerabilele și capcana vechilor rețele: De ce avem nevoie de stocare și flexibilitate
- Regândirea stocării energetice: De la tehnologie auxiliară la infrastructură critică de sistem
- Sectorul electric și cel termic: Două fețe ale aceleiași monede
- Lecțiile războiului din Ucraina: Schimbarea de paradigmă de la rentabilitate la reziliență energetică
- Reconfigurarea pieței energetice: De la comercializarea simplistă a unui MWh la remunerarea atributelor sistemice
- Ordinea corectă a priorităților: Mai întâi arhitectura, apoi mixul energetic
- Costul ascuns al energiei: De ce actuala organizare a pieței generează prețuri aberante
- Capitalism de stat pe banii privaților: Marea iluzie a guvernanței corporative
- Concluzii: Imperativul reconfigurării arhitecturale și al alinierii pieței la securitatea națională
De la moștenirea industrială la cerințele prezentului: Redefinirea arhitecturii Sistemului Energetic Național
Problema României nu este doar lipsa unor centrale. În cea de-a treia carte a mea, „Geopolitică și securitate energetică” (2024), am dedicat un capitol acestei teme, intitulat explicit: „E necesară o nouă arhitectură a sistemului energetic național!” (SEN). Nu este o metaforă. Definesc arhitectura SEN ca fiind ansamblul producției și transportului de energie electrică, integrat cu producția și transportul energiei termice, extracția și transportul gazelor naturale și producția de produse petroliere.
Aici identific problema fundamentală: România are un sistem energetic construit pentru o geografie economică ce nu mai există. Capacitățile mari sunt concentrate în sud și în Dobrogea, iar energia trebuie transportată către regiuni deficitare, în special Moldova și Transilvania.
Proiectarea noii arhitecturi nu trebuie să pornească de la tehnologie, ci de la cerințele de consum. Cu alte cuvinte, întrebarea corectă nu este „Ce centrală mai construim?”, ci „Cum trebuie să arate SEN rezilient astfel încât producția, consumul, transportul, stocarea să fie pe deplin compatibile?”.
Apropierea producției de consumator: De ce are România nevoie de autonomie energetică locală / regională
Prima schimbare pe care o propun este trecerea de la un sistem rigid centralizat la un model distribuit teritorial, adaptat direct la cererea de consum.
Am observat încă din 2024 că România are zone cu un excedent masiv de energie și, în paralel, zone afectate de sărăcie energetică. Amplasarea capacităților de producție pur și simplu nu mai corespunde geografiei consumului. De aici derivă o idee esențială: producția trebuie adusă cât mai aproape de consumator. Trebuie să trecem treptat de la modelul depășit „centrală mare - rețea lungă de transport - consumator aflat la sute de kilometri” la o arhitectură modernă: resurse locale - producție și stocare locală / regională - consum local și interconectare cu sistemul energetic național (SEN).
Infrastructura trebuie regândită în sensul autosuficienței locale, astfel încât, în caz de criză, consumatorii casnici și industriali să poată fi alimentați într-o măsură cât mai mare din resursele din proximitate.
De aici derivă conceptul de „autonomie energetică locală / regională”. Nu vorbim despre autarhie și nu susțin că fiecare județ trebuie să devină o entitate izolată. Punctul meu de vedere este că un sistem național rezilient nu poate depinde în totalitate de transferuri pe distanțe mari. Realitatea ultimelor săptămâni - marcată de un deficit de producție internă și dependență de importuri - demonstrează clar această limitare.
În plus, în cazul unui atac cinetic sau hibrid, al unui blackout, al unei secete severe sau al unei avarii majore de rețea, noul model oferă un avantaj critic: crearea de „insule energetice” capabile să funcționeze independent și să asigure continuitatea alimentării.
De la megawații de pe hârtie la energia din priză: De ce regenerabilele au nevoie de sprijin ferm
A doua schimbare esențială pe care o propun este renunțarea la raportarea la „megawați instalați” în favoarea orientării către „megawați disponibili / fermi / dispecerizabili”.
Încă din cartea mea din 2021, „Energia – o problemă de securitate națională”, arătam cum producția securitară scade fără ca capacitățile oprite să fie înlocuite cu resurse la fel de sigure. Concluzia de atunci era sumbră, dar realistă: România poate ajunge în situația de a nu putea nici produce, nici importa suficientă energie într-un episod de frig sever. Azi se adeverește și in cazul secetei endemice. Din păcate, scenariul s-a adeverit: sâmbătă, 3 octombrie 2026, am ajuns în situația critică în care importurile au depășit producția națională.
În 2024 am formulat și mai clar această problemă: putem construi oricât de multe parcuri eoliene și fotovoltaice, dar ele nu garantează energia atunci când nu bate vântul, nu e soare sau scade debitul râurilor. Sâmbătă, 3 octombrie, am avut dovada directă: fără vânt, seara am fost nevoiți să importăm energie la limita maximă a rețelei.
În cea mai recentă carte a mea, „Noua (dez)Ordine Energetică” (2026), am analizat în detaliu ce înseamnă factorul de capacitate al diferitelor tehnologii, diferența dintre un MW instalat pe hârtie și un MW ferm, dispecerizabil, precum și costurile uriașe pe care intermitența le impune rețelei prin stocare și servicii de echilibrare.
Datele din analiză sunt elocvente. Pentru a obține 1 MW ferm (energie sigură, disponibilă la oră fixă), avem nevoie de:
- 1,18 MW instalați în centrale nucleare CANDU;
- 1,11 MW instalați în reactoare SMR;
- 4,36 MW instalați în eolian;
- 10,70 MW instalați în fotovoltaic.
Aceste cifre schimbă radical ecuația. Noua arhitectură energetică nu mai trebuie proiectată după megawații nominali, ci după megawații fermi, energia dispecerizabilă, flexibilitatea rețelelor și serviciile de sistem.
Regenerabilele și capcana vechilor rețele: De ce avem nevoie de stocare și flexibilitate
A treia schimbare fundamentală derivă dintr-un adevăr simplu: sursele regenerabile nu sunt problema, ci integrarea lor într-o infrastructură învechită.
Aici se impune o distincție clară. Sub nicio formă nu susțin restrângerea energiei eoliene sau fotovoltaice. Însă nu putem injecta masiv energie intermitentă într-un sistem construit pentru centrale mari și stabile fără să reconstruim simultan rețelele care trebuie să o preia. Rețelele tradiționale au fost proiectate pentru un drum cu sens unic: de la producătorul centralizat către consumator. Astăzi, prosumatorii și parcurile regenerabile introduc fluxuri de energie în ambele sensuri, descentralizate și variabile.
Efectul este inevitabil: regenerabilele fără rețele adaptate, fără stocare bine calculată și fără flexibilitate duc direct la congestii în rețea și la costuri uriașe de echilibrare.
De aceea, în noul model energetic, sursele regenerabile nu mai pot fi privite izolat: ele trebuie să vină pachet cu capacități de stocare, rețele inteligente și soluții ferme de echilibrare.
Regândirea stocării energetice: De la tehnologie auxiliară la infrastructură critică de sistem
A patra schimbare pe care o propun este introducerea stocării ca o componentă structurală importantă a Sistemului Energetic Național.
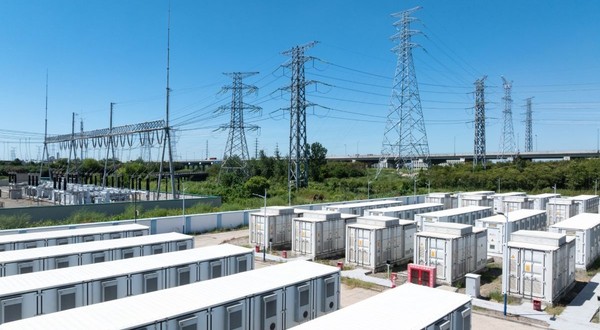
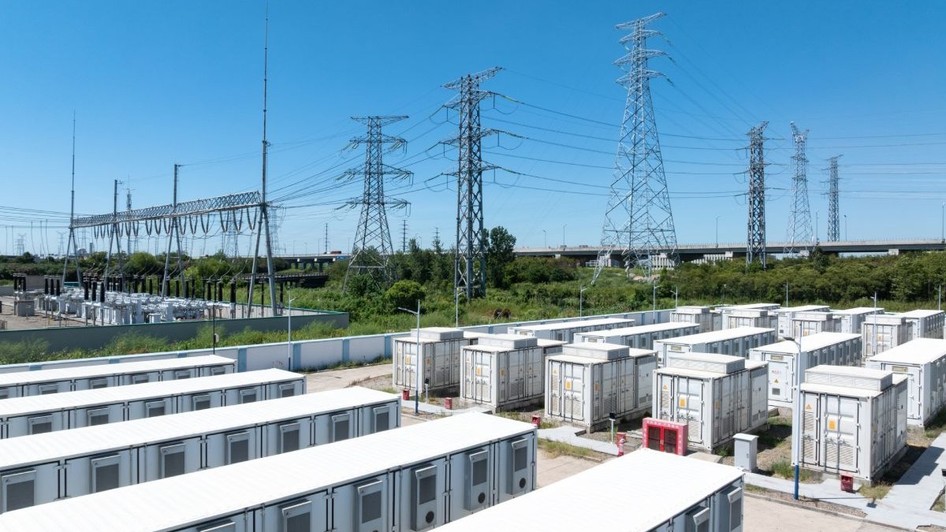
Motivele sunt evidente: este clar pentru orice specialist că surplusul de energie din orele de vârf fotovoltaic sau eolian nu poate fi salvat fără acumulare prin pompaj sau stocare în baterii. Marea problemă este că arhitectura SEN, concepută în anii '60 pentru un alt tip de producție - consum, pur și simplu nu este pregătită să absoarbă stocarea la scară largă. De aceea, stocarea nu este doar un accesoriu tehnologic, ci infrastructură energetică de bază, la fel de importantă ca o centrală de producție sau o linie de înaltă tensiune.
Așa cum știu cei care îmi urmăresc analizele, privesc cu mult scepticism direcția oficială stabilită la nivelul UE sau prevederile din Strategia Energetică 2025–2035. Aceste documente abordează complet inadecvat și superficial conceptele de stocare în baterii, hidrocentrale cu pompaj, flexibilitate și capacități de rezervă, tratându-le ca pe niște bifări birocratice, nu ca pe o reformă structurală a sistemului.
Sectorul electric și cel termic: Două fețe ale aceleiași monede
A cincea schimbare esențială pe care o susțin este simplă: producția de energie electrică și cea de energie termică trebuie gândite împreună, nu în paralel.
Sistemul Energetic Național nu este doar un sistem electric. De ani de zile arăt că producția de energie electrică trebuie integrată cu cea termică și susțin revitalizarea sistemelor centralizate de încălzire (SACET). Avem nevoie de capacități de cogenerare de nouă generație și de refacerea rețelelor de termoficare. Să nu uităm un lucru esențial: SACET-urile furnizează simultan energie electrică, energie termică și, extrem de important, flexibilitate energetică locală - o resursă despre care aproape că nu se vorbește. Dar mai trebuie adăugate și noi tehnologii. Toată lumea știe ca e mai ușor să transporți energia electrică decît energia termică, și când spun asta mă gandesc la pompele de căldură.
Din aceste motive, reorganizarea SEN este incompletă dacă nu include și modernizarea încălzirii urbane. În marile orașe, precum București, Cluj, Iași, Constanța, Oradea sau Timișoara, problema energiei electrice nu poate fi ruptă de problema căldurii și a apei calde. Vorbim, până la urmă, despre aceeași infrastructură energetică privită din două unghiuri diferite.
Lecțiile războiului din Ucraina: Schimbarea de paradigmă de la rentabilitate la reziliență energetică
A șasea schimbare pe care o propun aduce în prim-plan o lecție dură: SEN trebuie să fie redundant și rezilient, nu doar eficient pe hârtie.
Aici se vede influența directă a războiului din Ucraina asupra modului în care trebuie să ne proiectăm securitatea energetică. Sistemul românesc seamănă izbitor cu cel ucrainean: ambele au fost construite pe baza unor mari centrale concentrate în câteva regiuni și pe rețele lungi de transport care duc energia la sute de kilometri distanță. Lecția dramatică ucrainiană a ultimilor ani este că un astfel de model este extrem de vulnerabil atunci când nodurile critice sunt atacate, fie militar, fie cibernetic.
De aici rezultă o schimbare conceptuală majoră: eficiența economică nu mai este unicul obiectiv. Noul sistem energetic trebuie să fie dispersat, redundant, bine interconectat și capabil să funcționeze în insule autonome la nevoie. În contextul actual, este mai clar ca niciodată că infrastructura energetică trebuie protejată împotriva riscurilor cibernetice și geopolitice prin redundanță, audituri severe de securitate și interconectări robuste.
Reconfigurarea pieței energetice: De la comercializarea simplistă a unui MWh la remunerarea atributelor sistemice
A șaptea schimbare pe care o propun este reconstrucția pieței de energie în paralel cu cea a infrastructurii.
Am arătat de multe ori că spargerea producției naționale în companii mono-combustibil a fost o greșeală strategică majoră. Iar consecințele nu sunt doar de ordin managerial, ci afectează grav piața. Fiecare tehnologie are un rol diferit în sistem, un factor de capacitate diferit, timpi de pornire diferiți și structuri de costuri (CAPEX și OPEX) total necomparabile.
Din acest motiv, regula clasică a „ordinii de merit” (Merit Order) este incompletă și înșelătoare: ea nu poate măsura singură adevărata valoare a unei centrale pentru sistem. Simplu spus, un MW nuclear, pe gaz sau hidro nu este egal cu un MW eolian sau fotovoltaic, chiar dacă la final ambele produc MWh. Primii oferă energie fermă și stabilitate rețelei, în timp ce ultimii oferă energie fluctuantă. Piața trebuie să înceapă să plătească și să valorifice diferențiat această energie fermă.
Ordinea corectă a priorităților: Mai întâi arhitectura, apoi mixul energetic
Consider că este absolut necesar să analizăm mai întâi noua arhitectură a SEN și abia ulterior să calculăm „mixul energetic”.
Este mai mult decât evident că, în această nouă arhitectură, energia nucleară va fi pilonul principal. Și vorbim despre ambele variante: reactoarele mari, care furnizează energia fermă în bandă, și SMR-urile, care vin cu o flexibilitate similară cu cea a noilor centrale pe gaz. Componenta hidro va continua să asigure echilibrarea sistemului, iar eolianul și solarul - obligatoriu însoțite de stocare - vor completa consumul și vor apăsa prețurile în jos.
În plus, nu trebuie să omitem alte surse regenerabile extrem de valoroase, dar puțin valorificate: biomasa, agro-biomasa și deșeurile municipale solide.
Costul ascuns al energiei: De ce actuala organizare a pieței generează prețuri aberante
Așa cum am subliniat, reconfigurarea infrastructurii fizice trebuie dublată în mod obligatoriu de o reformă a pieței de energie. Arhitectura actuală a lanțului comercial și-a demonstrat limitele de mulți ani, generând aberații tarifare și distorsiuni majore de preț.
Cauza fundamentală este de natură conceptuală: deși energia electrică se măsoară uniform în MWh, fiecare MWh poartă o variabilă diferențiată de securitate, pe care actuala organizare a pieței nu o poate cuantifica sau include în preț. Totodată, piața națională este integrată în piețele europene cuplate și participă activ la echilibrarea fizică a sistemului regional, însă mecanismele comerciale actuale ignoră constant un element critic: securitatea alimentării cu energie (Security of Supply).
O piață funcțională nu poate tranzacționa doar cantități brute de energie, ci trebuie să remunereze și atributul de securitate, fermitate și reziliență pe care anumite tehnologii le furnizează sistemului.
Capitalism de stat pe banii privaților: Marea iluzie a guvernanței corporative
Nu în ultimul rând, guvernanța corporativă reprezintă un pilon critic care, din păcate, este marginalizat în dezbaterea publică. Așa cum am argumentat în mai multe analize dedicate acestui subiect, vulnerabilitatea nu rezidă doar în procesul de selecție a administratorilor și directorilor, ci în însăși filosofia care fundamentează actualul cadru normativ al întreprinderilor publice. În forma sa prezentă, cadrul legislativ riscă să consolideze un mecanism prin care administrarea companiilor de stat devine un domeniu autoreferențial, deconectat de performanța economică reală a întreprinderilor și de interesul strategic al acționarului majoritar - statul român și, implicit, cetățeanul platitor de taxe.
Conform datelor oficiale, România numără în prezent 1.339 de întreprinderi publice aflate sub monitorizarea AMEPIP (146 la nivel central și 1.193 la nivel local).
Disfuncționalitatea majoră constă în dezechilibrul fiscal structural: în timp ce peste 94% din veniturile bugetului național sunt generate de sectorul privat, din totalul celor 1.339 de companii de stat doar un număr extrem de restrâns generează profituri semnificative pentru buget. Iar acestea din urmă sunt, în mod paradoxal, exact companiile din sectorul energetic care livrează populației și industriei o energie scumpă. Această asimetrie este inechitabilă atât pentru mediul de afaceri privat - principalul finantator al statului, cât și pentru sectorul bugetar, a cărui sustenabilitate financiară depinde direct de valoarea adăugată generată în economie.
Concluzii: Imperativul reconfigurării arhitecturale și al alinierii pieței la securitatea națională
Tranziția energetică a României nu poate fi redusă la o simplă acumulare de megawați pe hârtie sau la adoptarea mecanică a unor ținte birocratice, ci necesită o reconstrucție din temelii a întregii arhitecturi a Sistemului Energetic Național. Trecerea la o producție distribuită teritorial, prioritizarea energiei ferme și dispecerizabile în detrimentul intermitenței neacoperite, precum și integrarea obligatorie a stocării ca infrastructură de bază reprezintă singurele garanții pentru reziliența națională. În fața riscurilor hibride, climatice și geopolitice tot mai acute, eficiența economică pe termen scurt trebuie să cedeze locul redundanței sistemice, iar cuplarea producției electrice cu sectorul termoenergetic urban devine o condiție obligatorie pentru securitatea marilor aglomerări urbane.
Această schimbare de paradigmă este însă imposibilă fără o reformă paralelă și curajoasă a cadrului de piață și a guvernanței corporative. Cât timp modelul comercial va ignora variabila de securitate a MWh-ului și va trata nediferențiat energia fermă de cea intermitentă, piața va continua să genereze distorsiuni tarifare nejustificate. În egală măsură, depășirea crizei din sectorul energetic pretinde o guvernanță reală a companiilor de stat, eliberată de administrativul autoreferențial și reancorată strict în performanță economică și responsabilitate față de contribuabil. România are nevoie urgentă de un ministru și de o viziune care să pună arhitectura de sistem înaintea sloganurilor, restabilind independența, stabilitatea și competitivitatea industriei noastre energetice.