Iarna 2026: Europa are stocuri de gaz la cel mai scăzut nivel din 2011 și se va bate cu Asia pentru GNL
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
Europa se pregătește pentru iarnă într-un context economic și geopolitic tensionat. Prețurile ridicate la gaze, conflictele în desfășurare care afectează lanțurile de aprovizionare și stocurile de gaze naturale la cel mai scăzut nivel din 2011 îngreunează situația. În plus, competiția acerbă cu țările asiatice pentru cargourile de gaze naturale lichefiate (GNL) și incertitudinile legate de efectele fenomenului El Niño sporesc riscurile.
Cuprins:
Europa în criză energetică: prețuri uriașe și stocuri minime de gaz
Potrivit Institutului pentru Analiza Economică și Financiară a Energiei (IEEFA), Europa ar trebui să se concentreze pe reducerea cererii de gaze în această iarnă, nu pe strategii speculative.
Prețurile globale ale gazelor naturale lichefiate (GNL) ar putea înregistra o creștere bruscă în această iarnă, întrucât Europa deține cele mai scăzute stocuri din ultimii ani, iar cumpărătorii din Asia de Nord se confruntă cu o concurență sporită în contextul în care Strâmtoarea Ormuz rămâne închisă; aceste aspecte au fost semnalate de directori din domeniu în cadrul unei conferințe a industriei desfășurate săptămâna aceasta, anunță Reuters.
Europa va intra în această iarnă într-o poziție mai vulnerabilă decât de obicei, având în vedere că nivelurile de stocare sunt mai scăzute față de anul trecut, au declarat directori din industrie și analiști la evenimentul Gastech din Bangkok.
Totodată, conflictul legat de Iran a împiedicat Qatarul și Emiratele Arabe Unite să transporte gaze naturale lichefiate prin Strâmtoarea Ormuz, ceea ce a dus la o pierdere de 36 de milioane de tone metrice din volumul de aprovizionare în acest an, potrivit companiei Shell.
„În acest moment, Europa se află la un nivel de stocare istoric de scăzut pe măsură ce ne apropiem de sfârșitul toamnei”, a declarat Cederic Cremers, președintele diviziei de gaze integrate din cadrul Shell.
Minim record de gaze stocate în 2026
Stocurile de gaze naturale ale Uniunii Europene sunt în prezent la 67% din capacitate, un minim record pentru această perioadă a anului și mult sub ținta UE de a atinge un nivel de stocare de 80% din capacitate până în decembrie. Reprezentanți ai gigantului norvegian Equinor au afirmat că stocurile de gaze ar putea ajunge la 75% din capacitate până la 1 noiembrie.
Prețurile „spot” din Asia s-au triplat deja în acest an, ajungând la aproape 30 de dolari per milion de unități termice britanice (mmBtu) – față de un interval de aproximativ 10 dolari/mmBtu în perioada de dinaintea războiului –, ceea ce a temperat cererea, au declarat reprezentanți ai industriei.
„Există un risc major în cazul unei ierni geroase, deoarece rezervele disponibile sunt foarte limitate, iar acest lucru va pune piața la grea încercare”, a declarat Simon Flowers, președintele firmei de consultanță Wood Mackenzie.
Dacă iarna va fi mai rece decât de obicei, prețurile ar putea atinge 40 de dolari/mmBtu – echivalentul a aproximativ 240 de dolari pe baril pentru țițeiul Brent –, a spus Flowers, adăugând că un asemenea nivel al prețurilor ar duce probabil la o scădere semnificativă a cererii.
„Dacă vremea va fi caldă... prețurile vor rămâne ridicate, dar s-ar putea să nu depășească mult nivelul actual”, a afirmat el, menționând că, pe fondul escaladării și extinderii conflictului care implică Iranul, tranzitul prin Strâmtoarea Ormuz va rămâne probabil restricționat până la sfârșitul anului.
Bătălia pe GNL între Europa și Asia
Helle Ostergaard Kristiansen, vicepreședinte senior pentru marketing și aprovizionare în cadrul Equinor, a declarat pentru Reuters că o iarnă geroasă în Europa și Asia, combinată cu perturbările continue ale livrărilor de GNL prin Strâmtoarea Ormuz, ar însemna că, cel mai probabil, cumpărătorii europeni vor fi nevoiți să concureze cu cei din Asia pentru livrările din SUA.
Totuși, durata de 45 de zile a transportului din SUA către Asia de Nord ar putea reprezenta o provocare pentru cumpărătorii asiatici care doresc să își mobilizeze rapid navele pentru a acoperi cererea, a precizat Andrew Barry, vicepreședinte pentru marketing global de GNL la ExxonMobil.
„Cu siguranță, această iarnă ar putea fi o perioadă dificilă”, a spus Barry.
Cremers, reprezentantul Shell, a declarat: „Cu toții putem spera la o iarnă blândă. Însă, având în vedere situația din ultimii ani, este foarte probabil să existe o nevoie sporită de refacere a stocurilor înainte de începerea iernii, dar și ulterior.”
Lecții din criza energetică post-2022
După invazia Rusiei în Ucraina în 2022, Europa a fost obligată să își reducă dependența de gazele naturale rusești, care reprezentau aproape jumătate din importurile continentului. Acțiunile au inclus diversificarea furnizorilor, reducerea cererii și accelerarea implementării energiilor regenerabile. Însă, criza actuală, care se prefigurează pentru iarna 2026, este diferită.
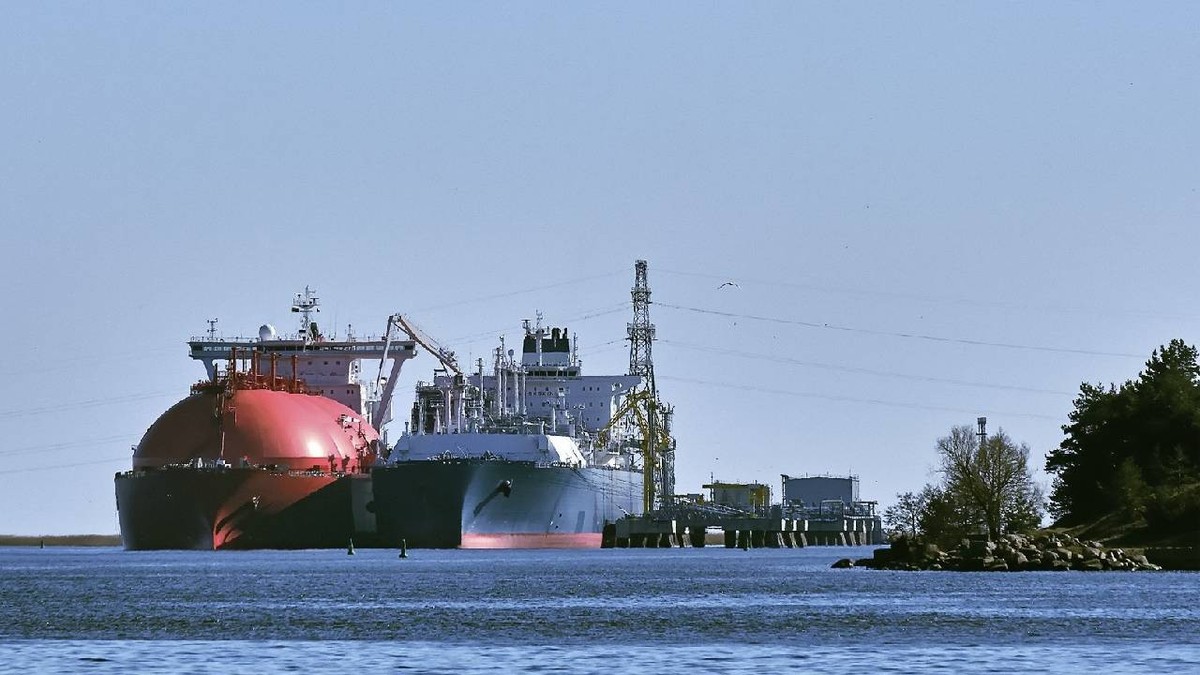
Europa a reușit să elimine în mare parte gazele rusești din rețeaua sa de conducte, dar a devenit dependentă de piața globală de GNL și de importurile din Statele Unite. Această schimbare strategică a crescut vulnerabilitatea continentului la blocajele de transport internațional și la creșterea prețurilor cauzată de licitațiile competitive.
Un alt factor de presiune este interdicția completă a UE asupra importurilor de GNL rusesc din contractele de lungă durată, care va intra în vigoare la 1 ianuarie 2027. În prima jumătate a anului 2026, Rusia a fost responsabilă pentru 19% din importurile de GNL ale UE, arată datele IEEFA.
Spre deosebire de situația din timpul crizei din Ucraina din 2022, țările europene nu s-au grăbit să constituie rezerve în timpul verii pentru a acoperi cererea din timpul iernii, din cauza lipsei stimulentelor financiare într-o piață caracterizată prin „backwardation” (situație în care prețurile pentru livrarea imediată sunt mai mari decât cele pentru livrările din lunile viitoare).
„Din păcate, ni se pare că Europa se află într-o poziție foarte dificilă în pragul acestei ierni”, a declarat Anatol Feygin, director comercial al Cheniere Energy (LNG.N).
„Nu este un secret pentru niciunul dintre noi că nivelurile stocurilor sunt scăzute. Situația pe termen scurt depinde de evoluția vremii.”
Compania germană de energie deținută de stat, SEFE, a anunțat miercuri că a început deja să își majoreze nivelurile de stocare a gazelor naturale, în contextul în care Europa intră în iarnă cu cele mai scăzute rezerve din ultimii ani.
Importurile de gaze în scădere în 2026
Între ianuarie și august 2026, importurile europene de gaze au rămas la aproximativ 200 miliarde de metri cubi (bcm), o valoare similară cu cea din 2025. În această perioadă, importurile de GNL au scăzut cu 3,5%, în timp ce importurile prin conducte au crescut cu 2,5%.
Conflictul din Iran a dus la o scădere de 5,1 bcm în livrările de GNL din Qatar către UE, iar importurile de gaze prin conducte din Turcia au scăzut cu 0,7 bcm. Europa a compensat parțial aceste pierderi cu creșteri din alte surse: Norvegia (+3,2 bcm), SUA (+1,8 bcm), Rusia (+1,5 bcm), Algeria (+1,1 bcm), Marea Britanie (+1,0 bcm) și Nigeria (+0,5 bcm). În prezent, Statele Unite reprezintă 60% din importurile de GNL ale UE, procent care a crescut la 70% în august 2026.
Totuși, nivelurile de stocare a gazului rămân îngrijorător de scăzute. La 12 septembrie 2026, stocurile de gaze ale UE erau pline doar în proporție de 68,04%, cu 12,1 puncte procentuale mai puțin decât în aceeași perioadă a anului 2025. Prețurile ridicate din timpul verii, mai mari decât cele anticipate pentru iarnă, au redus stimulentele comerciale pentru alimentarea depozitelor.
Marea Britanie a mărit exporturile nete de gaze naturale către UE cu 12% în perioada ianuarie-august 2026, pe fondul unui excedent de gaze în lunile de vară. Norvegia și SUA rămân principalii furnizori ai Marii Britanii, asigurând 73%, respectiv 20% din importurile de gaze. În aceeași perioadă, importurile britanice de GNL au crescut cu 6% față de 2025, iar SUA au reprezentat 76% din aceste transporturi.
În total, 62% din importurile de GNL ale UE și Marii Britanii din primele opt luni ale anului 2026 au provenit din SUA.